Bu sayfadaki yazılar
Sayfanın metni
Sayfa 40
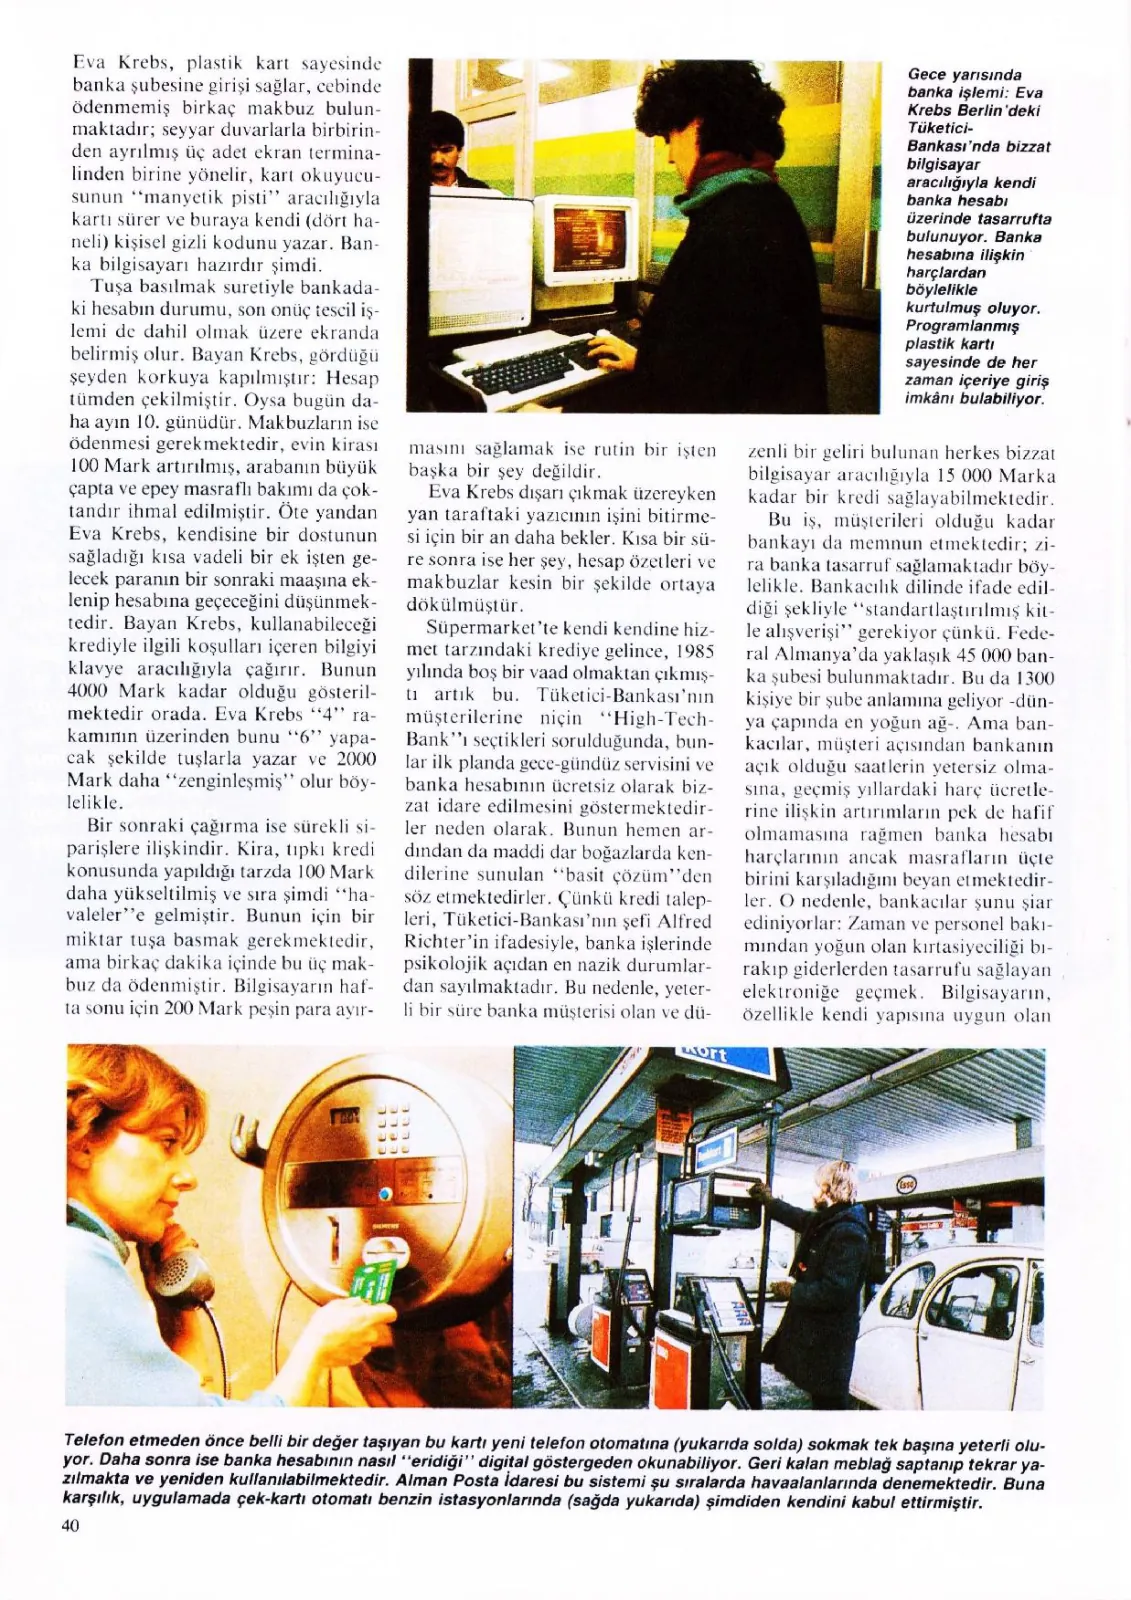
Eva Krebs, plastik kart sayesinde banka şubesine girişi sağlar, cebinde ödenmemiş birkaç makbuz bulunmaktadır; seyyar duvarlarla birbirinden ayrılmış üç adet ekran terminalinden birine yönelir, kart okuyucusunun “manyetik pisti” aracılığıyla kartı sürer ve buraya kendi (dört haneli) kişisel gizli kodunu yazar. Banka bilgisayarı hazırdır şimdi. Tuşa basılmak suretiyle bankadaki hesabın durumu, son onüç tescil işlemi de dahil olmak üzere ekranda belirmiş olur. Bayan Krebs, gördüğü şeyden korkuya kapılmıştır: Hesap tümden çekilmiştir. Oysa bugün daha ayın 10. günüdür. Makbuzların ise ödenmesi gerekmektedir, evin kirası 100 Mark artırılmış, arabanın büyük çapta ve epey masraflı bakımı da çoktandır ihmal edilmiştir. Öte yandan Eva Krebs, kendisine bir dostunun sağladığı kısa vadeli bir ek işten gelecek paranın bir sonraki maaşına eklenip hesabına geçeceğini tedir. Bayan Krebs, kullanabileceği krediyle ilgili koşulları içeren bilgiyi klavye aracılığıyla çağırır. Bunun 4000 Mark kadar olduğu gösterilmektedir orada. Eva Krebs “4” rakamının üzerinden bunu “6” yapacak şekilde tuşlarla yazar ve 2000 Mark daha “zenginleşmiş” olur böylelikle. Bir sonraki çağırma ise sürekli si parişlere ilişkindir. Kira, tıpkı kredi konusunda yapıldığı tarzda 100 Mark daha yükseltilmiş ve sıra şimdi “havaleler”e gelmiştir. Bunun için bir miktar tuşa basmak gerekmektedir, ama birkaç dakika içinde bu üç makbuz da ödenmiştir. Bilgisayarın hafta sonu için 200 Mark peşin para ayırmasını sağlamak ise rutin bir işten başka bir şey değildir. Eva Krebs dışarı çıkmak üzereyken yan taraftaki yazıcının işini bitirmesi için bir an daha bekler. Kısa bir süre sonra ise her şey, hesap özetleri ve makbuzlar kesin bir şekilde ortaya dökülmüştür. Süpermarket'te kendi kendine hizmet tarzındaki krediye gelince, 1985 yılında boş bir vaad olmaktan çıkmışartık bu. Tüketici-Bankası'nın Müşterilerine niçin “High-Tech Bank”'ı seçtikleri sorulduğunda, bunlar ilk planda gece-gündüz servisini ve banka hesabının ücretsiz olarak bizzat idare edilmesini göstermektedirler neden olarak. Bunun hemen ardından da maddi dar boğazlarda kendilerine sunulan “basit çözüm”'den söz etmektedirler. Çünkü kredi talepleri, Tüketici-Bankası'nın şefi Alfred Richter'in ifadesiyle, banka işlerinde psikolojik açıdan en nazik durumlardan sayılmaktadır. Bu nedenle, yeterli bir süre banka müşterisi olan ve düzenli bir geliri bulunan herkes bizzat bilgisayar aracılığıyla 15 000 Marka kadar bir kredi sağlayabilmektedir Bu iş, müşterileri olduğu kadar bankayı da memnun etmektedir; zira banka tasarruf sağlamaktadır böylelikle. Bankacılık dilinde ifade edildiği şekliyle kitle alışverişi” gerekiyor çünkü. Federal Almanya'da yaklaşık 45 000 banka şubesi bulunmaktadır. Bu da 1300 kişiye bir şube anlamına geliyor -dünya çapında en yoğun ağ-. Ama bankacılar, müşteri açısından bankanın açık olduğu saatlerin yetersiz olmasına, geçmiş yıllardaki harç ücretlerine ilişkin artırımların pek de hafif olmamasına rağmen banka hesabı harçlarının ancak masrafların üçte birini karşıladığını beyan etmektedirler. O nedenle, bankacılar şunu şiar ediniyorlar: Zaman ve personel bakımından yoğun olan kırtasiyeciliği bırakıp giderlerden tasarrufu sa elektroniğe geçmek. Bilgisayarın, özellikle kendi yapısına uygun olan
Gece yarısında banka işlemi: Eva Krebs Berlin'deki Tüketici- Bankası'nda bizzat bilgisayar aracılığıyla kendi banka hesabı üzerinde tasarrufta bulunuyor. Banka hesabına ilişkin harçlardan böylelikle kurtulmuş oluyor. Programlanmış plastik kartı sayesinde de her zaman içeriye giriş imkânı bulabiliyor.
Telefon etmeden önce belli bir değer taşıyan bu kartı yeni telefon otomatına (yukarıda solda) sokmak tek başına yeterli oluyor. Daha sonra ise banka hesabının nasıl “eridiği'”' digital göstergeden okunabiliyor. Geri kalan meblağ saptanıp tekrar yazılmakta ve yeniden kullanılabilmektedir. Alman Posta İdaresi bu sistemi Şu sıralarda havaalanlarında denemektedir. Buna karşılık, uygulamada çek-kartı otomatı benzin istasyonlarında (sağda yukarıda) şimdiden kendini kabul ettirmiştir.
Klavyeyle gezinmek için ← ve → tuşları.
Sayfa 41
Münih'teki ve Berlin'deki tartışmalı büyük denemeler: Müşteri süpermarkette doğrudan kendi euro-çek kartıyla ödemede bulunuyor. Tescil bilgisayarı kartın manyetik şeritlerinden gerekli bütün verileri alıyor ve bunların kasanın verileriyle birleştiriyor.
şeyi, yani rutin işleri halletmesi gerek tiğini düşünüyorlar. Daha çok muhafazakâr olan büyük bankaların şefleri, Tüketici- Bankası 70'li yılların ortalarında ilk kendi kendine hizmet sunan bilgisayarları gişe salonlarına yerleştirdiğinde acıyarak gülümsemişlerdi. Bugün ise aynı insanlar “Cash gibi özel hizmet etkinlikleri konusunda bizzat denemeler yapmaktadırlar. Yöneticilerin kişisel bilgisayarlar aracılığıyla kendi mali var lıklarını en iyi şekilde masa başında idare etmeleri gerekiyor, diye düşü nüyorlar. Ama biz konunun özel boyutu üze rinde durmaya devam edelim. Ber lin'e özgü “ilişkiler” yaygınlaşınca ya kadar belki daha birkaç yıl geçmiş olacaktır, ama bugün 17,5 milyon Alman vatandaşı, yani ellerinde curoçek kartı bulunanlar, “electronic banking''in başka bir imkânına da ha sahip olmuşlardır. Onların kendi euroö-çek kartları üzerinde manyetik bir şerit varsa eğer, bu kişiler 2000 adet para otomatından (bu otomatların sayısı 1990'a kadar 6000 olacakmış) her saat para çekebilmekte ve bu işlemi yabancı kurumlarda da leştirilebilmektedirler. Tasarruf sandıkları 70'li yılların sorfunda bu gelişmeyi zorlamışlardır. Şimdi de bankalarla birlikte ve **Ödeme Sistemleri Derneği (GZW) aracılığıyla başka kullanım imkânlarını planlamaktadırlar. Bunların parolası Banking-POS'tur. Burada POS “Points of (satış noktaları) kısadıdır. Bununla kastedilen şudur: Müşteri tek tek alışverişlerinde herhangi bir çek düzenlemeksizin kasaya euro-çek kartıyla ödeme yapmaktadır. Fransa'da ve İngiltere'de bu ödeme sisteminin ülke çapında yerleştirilmesi iki yıl içinde planlanmişken Federal Almanya'da, Aralık
1984'den itibaren Berlin'de ve kısa bir süreden bu yana ise Münih'in büyük bir bölümünde olmak üzere yalnızca pilot projeler oluşturulmuştur Bu “satış 250 adedinin yıl sonuna kadar bu iki kentle alışverişi daha kolaylaştıracağı söy lenmektedir
Burada olup biten nedir? Gerhard
Beckers* Berlin'deki bir süpermarketin kasasına yaklaşır, elinde tepeleme eşya dolu bir sepet vardır. Beckers” in alışveriş tutarı ilkin alışılagelen tarzda, yani elektrikli bir yazar tasa tarafından bildirilir. Ama Beckers cüzdanına el atacak yerde, kasayla bağlantısı olan bir müşteri terminaline, başka bir deyişle bir “kimlik bicuro-çek kartını kartokuyucusu üzerinden sürdükten sonra kendi gizli kodunu içeriye daktilo eder Alışveriş tutarı, tabii on-line olarak, yani gecikmesiz bir tarzda kaydedilir. Çünkü akıllı bir sistem sayesinde ve beş saniye içinde şu hususlar saptanabilmektedir -Gizli kodun doğru olup olmadığı, Euro-çek kartının geçerli olup olmadığı, -Bay Beckers'in bu mebla olup olmadığı.
sahip
Bu zaman zarfında müşteri terminalinden kasa yoluyla bu veriler şif reli olarak bütün para kurumları için yetkili bir bilgisayara yollanmakta ve orada kontrol edilmektedir. Eğer her şey yolundaysa, süpermarketteki terminalde “meblağ kaydedildi” ibaresi belirmektedir. -Bu meblağ aynı gün içinde müşterinin hesabından mağaza sahibininkine aktarılmış olmaktadir-, Berlin'li çek-kart sahibi 550 000 kişi bu şekilde haftada 2000 Mark'ın üzerinde alışveriş yapabilmektedir. Her kayıt sırasında hesap tutarı haftalık limitten düşürülmektedir. Konuyu araştıranlar, bu uygulamanın çok rağbet gördüğünü dediyorlar. Ancak, kredi kartı sahiplerinin bu tür bir ödemeyle ilgili olarak çekingen davrandıkları dir; onlar borcun daha sonra ödenmesini tercih ediyorlar. Genc de, bu elektronik ödeme işleminin henüz her tarafta işlerlik kazanmadan şimdiden aşılmış olması da mümkündür. “Akıllı çip-kartı”'nın gündeme gelmesi yakındır. Bu kart, manyetik şeritli kartta henüz eksik olan şeyi sunmaktadır: Kartın içine yerleştirilmiş bir bilgisayardır bu. Zira manyetik şerit salt bir veri deposudur (üstelik -uzmanların görüşüne göre- sahtekârlığa karşı hiç de korunmuş değildir). Başka bir deyişle, eğer bir çip bu karta entegre edilirse: * Bellek kapasitesi daha büyük olur, * İki bilgisayar, yani kart ile term nal arasında etkin bir veri alışverişi mümkün olur, * Kartın içindeki mikro-işlemci bi: çok gizli kodu yönetebilir: Veriler yetkisiz müdahaleye karşı daha iyi bir korunma sunar. Bu tür “cep bilgisayarları” bir minyatür bilgisayarın PVC-folyelerine yerleştirilmesi suretiyle üretilmektedir. Pres edildikten sonra bu kartın üzerinde okuma aygıtlarına ilişkin bağlantı için çok ince yaldızlanmış te mas yüzeyleri açıkta kalır yalnızca Halen 8 KByte (yakında daha da fazla olması beklenen) bellek kapasitesi sunan böyle bir kartın fiyatı 20 ilâ 1000 Mark arasındadır. Çip-kartlar o denli çok yönlü kullanılabilmektedirler ki, bu imkânların tek tek sayılması epey zor olacağından burada birkaç örnekle yetinmek yerinde olur:
Çip-kartı peşin paradan çok daha rahat bir milimetreden daha az kalınlıkta bir folye üzerinde ve 20 milimetre karelik bir yüzeye RAM ve ROM- alanlı komple bir mikrobilgisayar (sağda) yerleştirilmiştir. Buna elektrikle programlanabilen ve silinebilen bellek-çipi EEPROM (solda) eklenmiştir. EEPROM'da, başka şeylerin yanı sıra, kişiye özgü gizli numara ve bankanın belirli bir kredi meblağı depolanabilmektedir.- Bu kartın neler yapabildiğini bu yazımızdan okuyabilirsiniz.